मुद्रास्फीति
मुद्रास्फीति (महँगाई) कीमतों का बढ़ना है। 4% मुद्रास्फीति पर जो चीज़ आज ₹100 की है, वह एक वर्ष बाद ₹104 की होगी। इसलिए दराज़ में रखे पैसे का मूल्य घटता जाता है, भले ही वहाँ रकम उतनी की उतनी पड़ी रहे। भारतीय रिज़र्व बैंक (RBI) का लक्ष्य उपभोक्ता मूल्य सूचकांक (CPI) पर आधारित मुद्रास्फीति को लगभग 4% वार्षिक (2% से 6% के दायरे में) रखना है, परंतु वर्ष 2022 में कीमतें लगभग 6.7% बढ़ गईं।
कीमतें कैसे बढ़ती हैं
मुद्रास्फीति की गणना चक्रवृद्धि ब्याज की तरह होती है। हर वर्ष कीमतें पिछले वर्ष की कीमत के i प्रतिशत बढ़ती हैं, इसलिए हर बार हम उन्हें संख्या
जो खरीदारी आज ₹1,000 की है, वह 4% मुद्रास्फीति पर एक वर्ष बाद
रुपये की होगी, और दो वर्ष बाद 1,040 · 1.04 = 1,081.6 रुपये की। दस वर्ष के लिए हम संख्या 1.04 से कुल दस बार गुणा करते हैं, जिसे संक्षेप में घात के रूप में लिखते हैं:
अतः वही खरीदारी दस वर्ष बाद लगभग ₹1,480 की होगी। मन में आसानी से यह आता है कि “10 वर्ष गुणा 4% = 40%”, परंतु कीमतें 48% बढ़ीं। हर वर्ष 4% पिछले वर्ष से ऊँची कीमत पर परिकलित होता है।
पैसों का मूल्य कितना रहेगा
अब इसे दूसरी ओर से देखते हैं। हमारे पास दराज़ में ₹1,00,000 हैं, और हम जानना चाहते हैं कि दस वर्ष बाद इनसे हम आज के पैसों के हिसाब से कितना खरीद पाएँगे। इस अवधि में कीमतें संख्या 1.0410 से गुणा हो जाती हैं, इसलिए राशि को इसी संख्या से भाग देना होगा:
दस वर्ष बाद हमारे ₹1,00,000 की क्रय शक्ति आज के ₹67,556 के बराबर होगी। किसी भी राशि c, i प्रतिशत मुद्रास्फीति और n वर्षों के लिए यह इस प्रकार दिखता है:
यहाँ भी एक जाल है। 10 गुणा 4% घटाकर ₹60,000 तक पहुँचना लुभावना लगता है। परंतु पैसों का मूल्य केवल 32.4% घटा, क्योंकि हमने भाग दिया, घटाया नहीं।
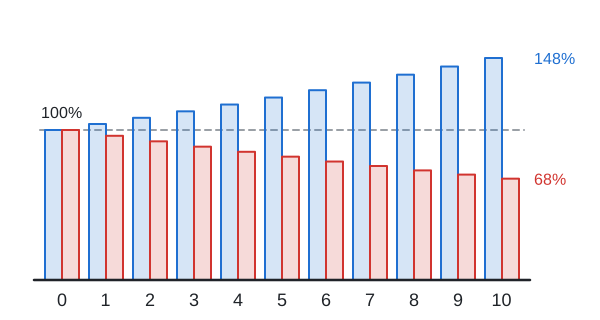
नीले स्तंभ उस खरीदारी की कीमत दर्शाते हैं, जो वर्ष शून्य में 100% थी। लाल स्तंभ दर्शाते हैं कि उतनी ही राशि से हम कितना खरीद पाएँगे। नीले स्तंभ लगातार अधिक तेज़ी से बढ़ते हैं और लाल लगातार अधिक धीरे घटते हैं, क्योंकि हर बार पहले से कम हो चुकी क्रय शक्ति को भाग दिया जाता है।
वास्तविक ब्याज दर
7% वार्षिक ब्याज वाली सावधि जमा (FD) में पैसा बढ़ता है, परंतु कीमतें भी आगे भागती हैं। एक वर्ष में पैसा संख्या 1.07 से गुणा होता है और कीमतें संख्या 1.04 से। हम कितना अधिक खरीद पाएँगे, यह इनके भागफल से पता चलता है:
अतः हम आज से केवल लगभग 2.88% अधिक खरीद पाएँगे, 7% अधिक नहीं। ऐसी ब्याज दर को वास्तविक ब्याज दर कहते हैं। मोटे तौर पर यह ब्याज दर में से मुद्रास्फीति घटाने पर मिलती है, हमारे उदाहरण में 7% − 4% = 3%।
यदि मुद्रास्फीति ब्याज दर से अधिक हो, तो खाते में पैसा बढ़ने के बावजूद वास्तव में घटता है। वर्ष 2022 और लगभग 3% ब्याज वाला बचत खाता लीजिए। ₹1,00,000 एक वर्ष में ₹1,03,000 हो जाते, परंतु ₹1,00,000 की खरीदारी की कीमत ₹1,06,700 हो जाती:
बचत की क्रय शक्ति लगभग 3.5% घट जाती। फिर भी खाते के विवरण (स्टेटमेंट) में यह लाभ जैसा दिखता है।
70 का नियम
कीमतें कितने समय में दुगुनी हो जाएँगी? इसके लिए 70 को प्रतिशत में मुद्रास्फीति से भाग देना पर्याप्त है:
4% मुद्रास्फीति पर कीमतें लगभग 70:4 = 17.5 वर्षों में दुगुनी हो जाती हैं, और 7% पर लगभग 70:7 = 10 वर्षों में। यह केवल अनुमान है: सटीक गणना से 17.7 और 10.2 वर्ष मिलते हैं।
कैलकुलेटर
आपके पैसों का कुछ वर्षों बाद आज की कीमतों के हिसाब से कितना मूल्य होगा, यह कैलकुलेटर परिकलित कर देगा।
यह भी देखिए
विषय-सूची: ब्याज, चक्रवृद्धि ब्याज, मुद्रास्फीति, मासिक चक्रवृद्धि ब्याज, होम लोन पर ब्याज की गणना कैसे करें