
Inflation
Inflation innebär att priserna stiger. Vid en inflation på 3 % kostar det som idag kostar 100 kr 103 kr om ett år. Pengar i byrålådan förlorar därför i värde, även om det ligger kvar lika mycket där. Riksbanken vill hålla inflationen runt 2 % per år, men under 2022 steg priserna med 8,4 %.
Så stiger priserna
Inflationen beräknas på ungefär samma sätt som ränta på ränta. Varje år höjs priserna med i procent av vad de kostade året innan, så varje gång multiplicerar vi med talet
Ett inköp som idag kostar 1 000 kr kommer vid en inflation på 3 % att kosta om ett år
kronor och om två år 1030 · 1,03 = 1060,9 kr. Under tio år multiplicerar vi med talet 1,03 sammanlagt tio gånger, vilket kan skrivas kortare som en potens:
Samma inköp kostar alltså ungefär 1 344 kr om tio år. Det vore lätt att tänka ”10 år gånger 3 % är 30 %”, men priserna har stigit med 34 %. Varje år räknas de 3 procenten på ett högre pris än året innan.
Hur mycket pengarna är värda
Vi tittar på det från andra hållet. Vi har 100 000 kr i byrålådan och undrar hur mycket vi kan köpa för dem om tio år, räknat i dagens pengar. Priserna multipliceras under tiden med talet 1,0310, så beloppet måste vi dividera med det här talet:
Våra 100 000 kr kommer om tio år att ha samma köpkraft som dagens 74 409 kr. För ett godtyckligt belopp c, inflationen i procent och n år ser det ut så här:
Här finns också en fälla. Det är frestande att dra bort 10 gånger 3 % och landa på 70 000 kr. Men pengarna har bara förlorat 25,6 % av sitt värde, eftersom vi dividerade och inte subtraherade.
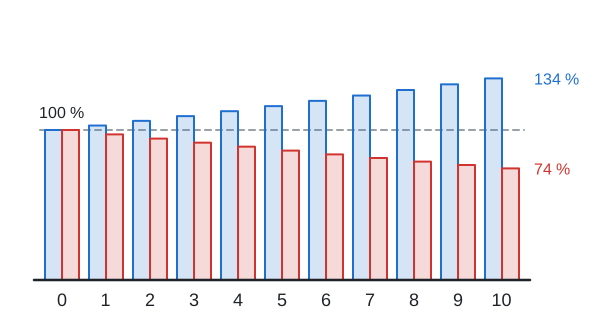
De blå staplarna visar priset på ett inköp som år noll kostade 100 %. De röda visar hur mycket vi kan köpa för samma belopp. De blå växer allt snabbare, de röda sjunker allt långsammare, eftersom det varje gång är en redan mindre köpkraft som divideras.
Realränta
På ett sparkonto med 4 % ränta per år växer pengarna, men priserna rusar också. Pengarna multipliceras med talet 1,04 på ett år och priserna med 1,03. Hur mycket mer vi kan köpa får vi fram med kvoten mellan dem:
Vi kan alltså köpa bara ungefär 0,97 % mer än idag, inte 4 %. En sådan ränta kallas realränta. Ungefär är det räntan minus inflationen, i vårt fall 4 % − 3 % = 1 %.
Är inflationen högre än räntan förlorar pengarna i realt värde, även om det blir mer på kontot. Ta till exempel år 2022 och ett konto med 5 % ränta (talet är bara ett exempel). Av 100 000 kr skulle det efter ett år bli 105 000 kr, men ett inköp för 100 000 kr skulle nu kosta 108 400 kr:
Sparandets köpkraft skulle sjunka med ungefär 3,1 %. På kontoutdraget ser det dock ut som en vinst.
Sjuttioregeln
Hur lång tid tar det innan priserna har fördubblats? Det räcker att dividera 70 med inflationen i procent:
Vid en inflation på 2 % fördubblas priserna på ungefär 70:2 = 35 år, vid 7 % på ungefär 70:7 = 10 år. Det är bara en uppskattning: den exakta beräkningen ger 35,0 och 10,2 år.
Miniräknare
Vilket värde dina pengar kommer att ha om några år i dagens priser räknar miniräknaren ut åt dig.
Se även
Kapitel: Ränta, Ränta på ränta, Inflation, Månatlig förräntning, Så beräknar du räntan på ett bolån
