Infláció
Az infláció az árak emelkedése. 3%-os infláció mellett az, ami ma 100 Ft, egy év múlva 103 Ft. A fiókban heverő pénz ezért veszít az értékéből, még ha ugyanannyi is van ott. A Magyar Nemzeti Bank szeretné, ha az infláció évi 3% körül alakulna, 2022-ben azonban az árak 14,5%-kal emelkedtek.
Hogyan nőnek az árak
Az inflációt a kamatos kamathoz hasonlóan számoljuk. Az árak minden évben i százalékkal emelkednek az előző évi árhoz képest, tehát minden évben megszorozzuk őket az
Az a vásárlás, amely ma 1000 Ft-ba kerül, 3%-os infláció mellett egy év múlva
forintba kerül, két év múlva pedig 1030 · 1,03 = 1060,9 Ft-ba. Tíz év alatt összesen tízszer szorzunk 1,03-mal, ezt röviden hatvánnyal írjuk:
Ugyanez a vásárlás tehát tíz év múlva nagyjából 1344 Ft-ba kerül. Könnyen eszünkbe juthatna így számolni: „10 év szorozva 3% az 30%”, de az árak 34%-kal nőttek. Minden évben a 3%-ot a tavalyinál magasabb árból számoljuk.
Mennyit érnek majd a pénzeink
Nézzük a dolgot a másik oldalról. A fiókban van 100 000 Ft, és az érdekel minket, hogy tíz év múlva mennyit vehetünk majd belőle mai pénzben. Az árak ennyi idő alatt az 1,0310 számmal szorzódnak, ezért az összeget ezzel a számmal kell osztanunk:
A 100 000 Ft-unknak tíz év múlva ugyanannyi lesz a vásárlóereje, mint a mai 74 409 Ft-nak. Tetszőleges c összegre, i százalékos inflációra és n évre ez így néz ki:
Itt is csapda leselkedik ránk. Csábító 10-szer 3%-ot levonni, és 70 000 Ft-ra jutni. A pénz azonban csak 25,6%-ot veszített az értékéből, mert osztottunk, nem kivontunk.
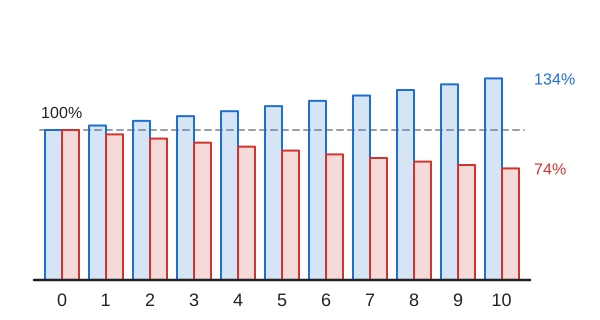
A kék oszlopok annak a vásárlásnak az árát mutatják, amely a nulladik évben 100% volt. A piros oszlopok azt jelzik, mennyit vehetünk ugyanazért az összegért. A kékek egyre gyorsabban nőnek, a pirosak egyre lassabban csökkennek, mert mindig az addigra már kisebb vásárlóerőt osztjuk tovább.
Reálkamat
Az évi 4%-os kamatot fizető megtakarítási számlán gyarapszik a pénz, de az árak is szaladnak. A pénz egy év alatt 1,04-del szorzódik, az árak 1,03-mal. Hogy mennyivel vehetünk többet, a hányadosukból kapjuk meg:
Vagyis csak nagyjából 0,97%-kal vehetünk többet, mint ma, nem 4%-kal. Az ilyen kamatot reálkamatnak nevezzük. Közelítőleg a kamat mínusz az infláció, esetünkben 4% − 3% = 1%.
Ha az infláció magasabb a kamatnál, a pénz reálértéken veszít, még akkor is, ha a számlán gyarapszik. Vegyük a 2022-es évet és egy 5%-os kamatot fizető számlát (a szám csak példa). A 100 000 Ft-ból egy év alatt 105 000 Ft lenne, de a 100 000 Ft-os vásárlás már 114 500 Ft-ba kerülne:
A megtakarítás vásárlóereje nagyjából 8,3%-kal csökkenne. A számlakivonaton ez mégis nyereségnek látszik.
A hetvenes szabály
Mennyi idő alatt duplázódnak meg az árak? Elég a 70-et elosztani az infláció százalékban kifejezett értékével:
2%-os infláció mellett az árak nagyjából 70:2 = 35 év alatt duplázódnak meg, 7%-os inflációnál nagyjából 70:7 = 10 év alatt. Ez csak becslés: a pontos számítás 35,0 és 10,2 évet ad.
Számológép
Hogy mennyit érnek majd a pénzeid néhány év múlva mai árakon, azt kiszámolja a számológép.
Lásd még
Fejezetek: Kamat, Kamatos kamat, Infláció, Évközi kamatozás, Jelzáloghitel
