Inflação
Inflação é o aumento dos preços. Com inflação de 3%, o que hoje custa R$ 100 custará R$ 103 daqui a um ano. Por isso o dinheiro guardado na gaveta perde valor, mesmo que continue lá a mesma quantidade. O Banco Central do Brasil tem como meta manter a inflação em torno de 3% ao ano, mas em 2015 os preços (medidos pelo IPCA) subiram 10,67%.
Como os preços crescem
A inflação é calculada de modo parecido com os juros compostos. Todo ano os preços sobem i por cento do que custavam no ano anterior, então a cada vez multiplicamos por
Uma compra que hoje custa R$ 1.000 custará, com inflação de 3%, daqui a um ano
reais e, daqui a dois anos, 1.030 · 1,03 = 1.060,9, ou seja, R$ 1.060,90. Em dez anos, multiplicamos por 1,03 ao todo dez vezes, o que se escreve de forma abreviada com uma potência:
Ou seja, a mesma compra custará, daqui a dez anos, cerca de R$ 1.344. Seria fácil pensar em calcular “10 anos vezes 3% dá 30%”, mas os preços ficaram 34% mais altos. Todo ano, os 3% são calculados sobre um preço mais alto que o do ano anterior.
Quanto valerá o dinheiro
Vamos olhar pelo outro lado. Temos R$ 100.000 guardados na gaveta e queremos saber quanto conseguiremos comprar com eles, daqui a dez anos, em dinheiro de hoje. Nesse tempo, os preços são multiplicados por 1,0310, então precisamos dividir o valor por esse número:
Os nossos R$ 100.000 terão, daqui a dez anos, o mesmo poder de compra que R$ 74.409 de hoje. Para um valor qualquer c, uma inflação de i por cento e n anos, fica assim:
Aqui também há uma armadilha. É tentador subtrair 10 vezes 3% e chegar a R$ 70.000. Mas o dinheiro perdeu apenas 25,6% do valor, porque dividimos, e não subtraímos.
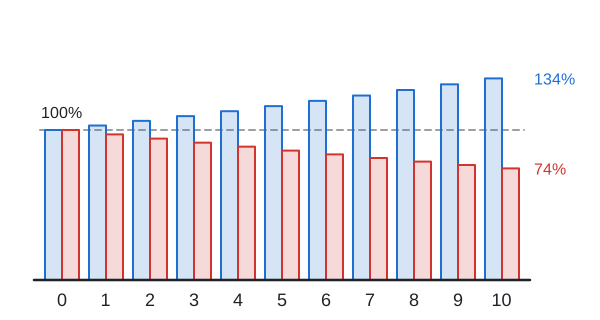
As colunas azuis expressam o preço de uma compra que no ano zero custava 100%. As vermelhas mostram quanto conseguimos comprar com o mesmo valor. As azuis crescem cada vez mais depressa, as vermelhas caem cada vez mais devagar, porque a cada vez se divide um poder de compra que já é menor.
Juros reais
Em uma poupança com juros de 4% ao ano, o dinheiro aumenta, mas os preços também sobem. O dinheiro é multiplicado por 1,04 a cada ano, os preços por 1,03. Para saber quanto a mais conseguimos comprar, usamos o quociente deles:
Conseguimos comprar, portanto, só cerca de 0,97% a mais que hoje, e não 4%. Esses juros se chamam juros reais. Aproximadamente, são os juros menos a inflação, no nosso caso 4% − 3% = 1%.
Se a inflação é maior que os juros, o dinheiro perde valor na prática, mesmo que o saldo da conta aumente. Vamos tomar o ano de 2015 e uma conta com juros de 5% (o número é só para o exemplo). Em um ano, R$ 100.000 virariam R$ 105.000, mas uma compra de R$ 100.000 já custaria R$ 110.670:
O poder de compra das economias teria caído cerca de 5,1%. No extrato da conta, porém, parece um ganho.
Regra dos 70
Em quanto tempo os preços dobram? Basta dividir 70 pela inflação em porcentagem:
Com inflação de 2%, os preços dobram em cerca de 70:2 = 35 anos, com 7% em cerca de 70:7 = 10 anos. É só uma estimativa: o cálculo exato dá 35,0 e 10,2 anos.
Calculadora
Que valor terá o seu dinheiro daqui a alguns anos, em preços de hoje? A calculadora calcula para você.
Veja também
Capítulos: Juros, Juros compostos, Inflação, Capitalização mensal, Como calcular os juros de um financiamento imobiliário
