Πληθωρισμός
Ο πληθωρισμός είναι η αύξηση των τιμών. Με πληθωρισμό 3% ό,τι κοστίζει σήμερα 100 € κοστίζει σε ένα χρόνο 103 €. Γι' αυτό τα χρήματα στο συρτάρι χάνουν αξία, ακόμη κι αν είναι πάντα τα ίδια. Η Ευρωπαϊκή Κεντρική Τράπεζα θα ήθελε να κρατά τον πληθωρισμό γύρω στο 2% τον χρόνο, ωστόσο το 2022 οι τιμές στην Ελλάδα αυξήθηκαν κατά 9,3%.
Πώς αυξάνονται οι τιμές
Ο πληθωρισμός υπολογίζεται παρόμοια με τον ανατοκισμό. Κάθε χρόνο οι τιμές ανεβαίνουν κατά i τοις εκατό της περσινής τους τιμής, οπότε κάθε φορά τις πολλαπλασιάζουμε με τον αριθμό
Μια αγορά που σήμερα κοστίζει 1000 € θα κοστίζει σε ένα χρόνο, με πληθωρισμό 3%,
ευρώ και σε δύο χρόνια 1.030 · 1,03 = 1.060,9 €. Σε δέκα χρόνια πολλαπλασιάζουμε με τον αριθμό 1,03 συνολικά δέκα φορές, κάτι που γράφεται συνοπτικά με δύναμη:
Η ίδια αγορά θα κοστίζει λοιπόν σε δέκα χρόνια περίπου 1344 €. Εύκολα θα σκεφτόμασταν «10 χρόνια επί 3% κάνουν 30%», όμως οι τιμές θα έχουν ανέβει κατά 34%. Κάθε χρόνο το 3% υπολογίζεται πάνω σε υψηλότερη τιμή από την περσινή.
Πόση αξία θα έχουν τα χρήματα
Ας το δούμε από την άλλη πλευρά. Έχουμε στο συρτάρι 100.000 € και θέλουμε να μάθουμε τι θα αγοράζουμε μ' αυτά σε δέκα χρόνια, με τα σημερινά χρήματα. Οι τιμές θα έχουν πολλαπλασιαστεί με τον αριθμό 1,0310, άρα το ποσό πρέπει να το διαιρέσουμε με αυτόν:
Τα 100.000 € μας θα έχουν σε δέκα χρόνια την ίδια αγοραστική δύναμη με 74.409 € σήμερα. Για οποιοδήποτε ποσό c, πληθωρισμό i τοις εκατό και n χρόνια ο τύπος είναι:
Και εδώ υπάρχει παγίδα. Δελεάζει να αφαιρέσουμε 10 φορές 3% και να καταλήξουμε στα 70.000 €. Τα χρήματα όμως έχασαν μόνο 25,6% της αξίας τους, επειδή διαιρέσαμε αντί να αφαιρέσουμε.
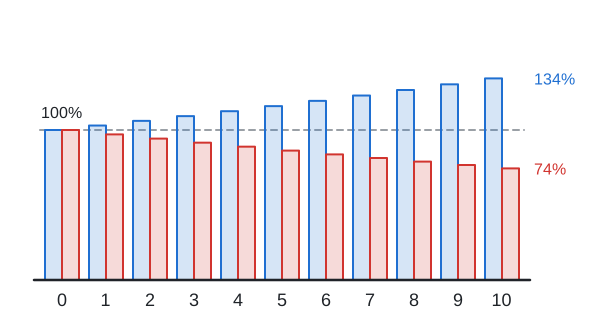
Οι μπλε στήλες δείχνουν την τιμή μιας αγοράς που τη χρονιά μηδέν κόστιζε 100%. Οι κόκκινες δείχνουν πόσα μπορούμε να αγοράσουμε με το ίδιο ποσό. Οι μπλε ανεβαίνουν όλο και πιο γρήγορα, οι κόκκινες πέφτουν όλο και πιο αργά, επειδή κάθε φορά διαιρείται μια ήδη μικρότερη αγοραστική δύναμη.
Πραγματικό επιτόκιο
Σε έναν λογαριασμό ταμιευτηρίου με επιτόκιο 4% τον χρόνο τα χρήματα αυξάνονται, αλλά και οι τιμές τρέχουν. Τα χρήματα σε ένα χρόνο πολλαπλασιάζονται με το 1,04, οι τιμές με το 1,03. Πόσα περισσότερα μπορούμε να αγοράσουμε το βρίσκουμε από τον λόγο τους:
Θα αγοράζουμε λοιπόν μόνο περίπου 0,97% περισσότερα από σήμερα, όχι 4%. Ένα τέτοιο επιτόκιο λέγεται πραγματικό επιτόκιο. Κατά προσέγγιση είναι το επιτόκιο μείον τον πληθωρισμό, στην περίπτωσή μας 4% − 3% = 1%.
Αν ο πληθωρισμός είναι υψηλότερος από το επιτόκιο, τα χρήματα χάνουν αξία σε πραγματικούς όρους, ακόμη κι αν στον λογαριασμό αυξάνονται. Ας πάρουμε το 2022 και έναν λογαριασμό με επιτόκιο 5% (ο αριθμός είναι μόνο για το παράδειγμα). Από 100.000 € σε ένα χρόνο θα γίνονταν 105.000 €, όμως μια αγορά αξίας 100.000 € θα κόστιζε πια 109.300 €:
Η αγοραστική δύναμη των αποταμιεύσεων θα μειωνόταν περίπου κατά 3,9%. Στην κίνηση του λογαριασμού, ωστόσο, φαίνεται σαν κέρδος.
Ο κανόνας του εβδομήντα
Σε πόσο καιρό διπλασιάζονται οι τιμές; Αρκεί να διαιρέσουμε το 70 με τον πληθωρισμό σε ποσοστό:
Με πληθωρισμό 2% οι τιμές διπλασιάζονται σε περίπου 70:2 = 35 χρόνια, με 7% σε περίπου 70:7 = 10 χρόνια. Είναι μόνο μια εκτίμηση: ο ακριβής υπολογισμός δίνει 35,0 και 10,2 χρόνια.
Αριθμομηχανή
Ποια αξία θα έχουν τα χρήματά σου σε μερικά χρόνια με τις σημερινές τιμές, θα σου το υπολογίσει η αριθμομηχανή.
Δες επίσης
Κεφάλαια: Τόκοι, Ανατοκισμός, Πληθωρισμός, Υπολογισμός μηνιαίου επιτοκίου, Στεγαστικό δάνειο
