Inflatie
Inflatie is het stijgen van de prijzen. Bij 3% inflatie kost wat nu € 100 kost over een jaar € 103. Geld in een la verliest daarom waarde, ook al ligt er steeds evenveel in. De Europese Centrale Bank wil de inflatie graag rond de 2% per jaar houden, maar in 2022 stegen de prijzen in Nederland met 10,0%.
Hoe prijzen stijgen
Inflatie wordt op een vergelijkbare manier berekend als samengestelde interest. Elk jaar gaan de prijzen met i procent omhoog ten opzichte van wat ze vorig jaar kostten, dus we vermenigvuldigen ze telkens met het getal
Een aankoop die nu € 1000 kost, kost bij 3% inflatie over een jaar
euro en over twee jaar 1030 · 1,03 = 1060,9 euro. Over tien jaar vermenigvuldigen we in totaal tien keer met 1,03, wat we kort opschrijven met een macht:
Dezelfde aankoop kost over tien jaar dus ongeveer € 1344. Je zou zo kunnen denken: “10 jaar keer 3% is 30%”, maar de prijzen zijn 34% duurder geworden. Elk jaar wordt die 3% berekend over een hogere prijs dan het jaar ervoor.
Wat geld waard is
We bekijken het van de andere kant. We hebben € 10 000 in een la liggen en willen weten hoeveel we er over tien jaar mee kunnen kopen in euro's van nu. De prijzen worden in die tijd met 1,0310 vermenigvuldigd, dus we moeten het bedrag door dit getal delen:
Onze € 10 000 heeft over tien jaar dezelfde koopkracht als € 7441 nu. Voor een willekeurig bedrag c, een inflatie van i procent en n jaar ziet dat er zo uit:
Ook nu zit er een valkuil in. Het is verleidelijk om 10 keer 3% af te trekken en op € 7000 uit te komen. Maar het geld heeft maar 25,6% van zijn waarde verloren, want we hebben gedeeld en niet afgetrokken.
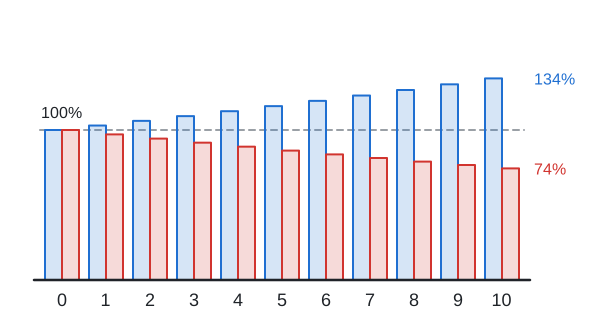
De blauwe balken geven de prijs weer van een aankoop die in jaar nul 100% kostte. De rode balken laten zien hoeveel we voor hetzelfde bedrag kunnen kopen. De blauwe groeien steeds sneller, de rode dalen steeds langzamer, omdat er telkens een al kleinere koopkracht wordt gedeeld.
Reële rente
Op een spaarrekening met 4% rente per jaar groeit het geld, maar de prijzen lopen ook op. Het geld wordt per jaar met 1,04 vermenigvuldigd, de prijzen met 1,03. Hoeveel meer we kunnen kopen, vinden we met hun quotiënt:
We kunnen dus maar ongeveer 0,97% meer kopen dan nu, niet 4%. Zo'n rente heet de reële rente. Bij benadering is het de rente min de inflatie, in ons geval 4% − 3% = 1%.
Als de inflatie hoger is dan de rente, verliest het geld in werkelijkheid waarde, ook al groeit het saldo op de rekening. Neem 2022 en een rekening met 5% rente (dat getal is alleen een voorbeeld). Van € 10 000 zou er na een jaar € 10 500 zijn, maar de aankoop van € 10 000 zou inmiddels € 11 000 kosten:
De koopkracht van het spaargeld zou met ongeveer 4,5% dalen. Op het bankafschrift ziet het er echter uit als winst.
De regel van zeventig
Na hoeveel tijd verdubbelen de prijzen? We hoeven alleen 70 te delen door de inflatie in procenten:
Bij 2% inflatie verdubbelen de prijzen na ongeveer 70:2 = 35 jaar, bij 7% na ongeveer 70:7 = 10 jaar. Dat is maar een schatting: de exacte berekening geeft 35,0 en 10,2 jaar.
Rekenmachine
Welke waarde je geld over een paar jaar heeft in de prijzen van nu, rekent deze rekenmachine voor je uit.
Zie ook
Hoofdstukken: Rente, Samengestelde interest, Inflatie, Rente per maand uit de jaarrente, Hoe bereken je de rente bij een hypotheek
