インフレ
インフレとは、物価が上がることです。インフレ率が3%なら、いま100円のものは1年後に103円になります。そのため、引き出しにしまってあるお金は、量は変わらなくても価値が下がっていきます。日本銀行は物価の上昇率を年2%にすることを目標にしていますが、1年で物価が15%も上がった国もあります(たとえば2022年のチェコでは15.1%)。
物価の上がり方
インフレは、複利と同じように計算します。物価は毎年、前の年の値段から i%ずつ上がるので、毎年
いま1,000円の買い物は、インフレ率3%なら、1年後には次の値段(円)になります。
2年後には 1,030 · 1.03 = 1,060.9 円です。10年後なら、1.03を全部で10回かけることになり、これは累乗で短く書けます。
つまり、同じ買い物が10年後にはおよそ1,344円になります。「10年×3%で30%」と計算したくなりますが、実際には34%値上がりしています。毎年の3%は、前の年より高い値段をもとに計算されるからです。
お金の価値はどうなるか
今度は逆から見てみましょう。引き出しに10万円あって、10年後にそのお金で、いまの値段にしていくら分の買い物ができるかを知りたいとします。その間に物価は 1.0310 倍になるので、金額をこの数で割る必要があります。
10万円は、10年後には、いまの74,409円と同じだけの購買力になります。任意の金額 c、インフレ率 i%、n 年について、次のようになります。
ここにも落とし穴があります。3%を10回ひいて7万円としたくなります。しかし、割り算をしたのであって、ひき算をしたのではないので、お金の価値は25.6%しか下がっていません。
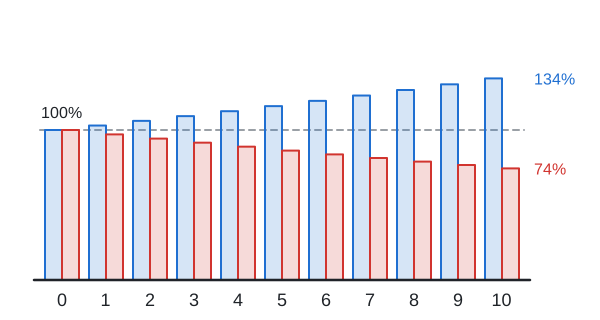
青い棒は、0年目に100%だった買い物の値段を表しています。赤い棒は、同じ金額でどれだけ買えるかを表しています。青い棒の伸び方はだんだん速くなり、赤い棒の縮み方はだんだんゆるやかになります。毎回、すでに小さくなった購買力を割ることになるからです。
実質金利
年利4%の預金なら、お金は増えていきますが、物価も上がっていきます。お金は1年で1.04倍に、物価は1.03倍になります。どれだけ多く買えるようになるかは、2つの数の商でわかります。
つまり、いまより多く買えるのは、4%ではなく、およそ0.97%だけです。このような金利を実質金利といいます。だいたい、金利からインフレ率をひいたものになり、この例では4%から3%をひいた1%です。
インフレ率が金利より高いと、預金の額は増えていても、お金の実質的な価値は減っていきます。物価が15.1%上がった2022年のチェコを例に、金利5%の口座を考えてみましょう(金利は例として仮に決めた値です)。10万円は1年後に10万5,000円になりますが、10万円だった買い物は11万5,100円になってしまいます。
預金の購買力は、およそ8.8%下がることになります。ところが、通帳の上では利益が出たように見えるのです。
70の法則
物価が2倍になるまでに、どれくらいかかるでしょうか。70をインフレ率(%)で割ればよいのです。
インフレ率2%なら物価はおよそ
計算ツール
何年か後に、お金がいまの値段でどれだけの価値になるかを計算できます。
関連記事
章: 利息, 複利, インフレ, 月ごとの利息, 住宅ローンの利息の計算のしかた