Lạm phát
Lạm phát là sự tăng giá. Với lạm phát 3%, thứ hôm nay giá 100.000 đồng thì 1 năm sau giá 103.000 đồng. Vì thế tiền cất trong ngăn kéo mất dần giá trị, dù số tiền trong đó vẫn không đổi. Ngân hàng trung ương thường muốn giữ lạm phát ở mức thấp, chỉ vài phần trăm một năm, nhưng có những năm giá cả tăng vọt, chẳng hạn năm 2022 ở một số nước châu Âu giá tăng hơn 15%.
Giá cả tăng như thế nào
Lạm phát được tính tương tự như lãi kép. Mỗi năm giá tăng thêm i phần trăm so với giá năm trước, nên mỗi lần ta nhân giá với số
Một lần mua sắm hôm nay hết 1.000.000 đồng, với lạm phát 3%, 1 năm sau sẽ tốn
đồng, còn 2 năm sau tốn 1.030.000 · 1,03 = 1.060.900 đồng. Sau 10 năm ta nhân với 1,03 tất cả 10 lần, viết gọn bằng luỹ thừa:
Vậy 10 năm sau, cùng lần mua sắm đó tốn khoảng 1.344.000 đồng. Ta dễ nghĩ ngay đến phép tính “10 năm nhân 3% là 30%”, nhưng thực ra giá đã tăng 34%. Mỗi năm 3% được tính trên mức giá cao hơn năm trước.
Tiền còn giá trị bao nhiêu
Ta nhìn vấn đề từ phía ngược lại. Trong ngăn kéo có 100 triệu đồng, và ta muốn biết 10 năm nữa số tiền đó mua được lượng hàng tương đương bao nhiêu tiền hôm nay. Trong thời gian đó giá cả được nhân với 1,0310, nên ta phải chia số tiền cho số này:
Sau 10 năm, 100 triệu đồng của ta sẽ có sức mua bằng khoảng 74,4 triệu đồng hôm nay. Với số tiền c bất kì, lạm phát i phần trăm và n năm, công thức như sau:
Ở đây cũng có chỗ dễ nhầm. Ta dễ nghĩ đến việc trừ đi 10 lần 3% và được 70 triệu đồng. Nhưng thực ra tiền chỉ mất 25,6% giá trị, vì ta chia chứ không trừ.
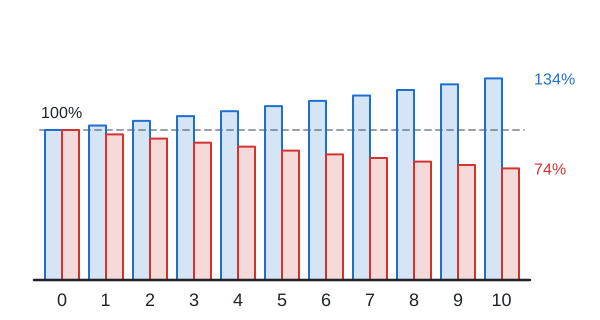
Các cột màu xanh dương biểu thị giá của lần mua sắm mà ở năm 0 tốn 100%. Các cột màu đỏ biểu thị lượng hàng mua được với cùng số tiền. Cột xanh dương tăng ngày càng nhanh, cột đỏ giảm ngày càng chậm, vì mỗi lần ta chia một sức mua đã nhỏ hơn.
Lãi suất thực
Trong tài khoản tiết kiệm với lãi suất 4%/năm, tiền tăng lên, nhưng giá cả cũng tăng. Sau 1 năm, tiền được nhân với 1,04, còn giá cả được nhân với 1,03. Muốn biết mua được nhiều hơn bao nhiêu, ta lấy thương của hai số này:
Như vậy ta chỉ mua được nhiều hơn hôm nay khoảng 0,97%, chứ không phải 4%. Lãi suất như vậy gọi là lãi suất thực. Gần đúng, đó là lãi suất trừ lạm phát, trong ví dụ của ta là 4% − 3% = 1%.
Nếu lạm phát cao hơn lãi suất thì tiền thực chất bị mất giá, dù số dư trong tài khoản vẫn tăng. Ta lấy một năm có lạm phát 15,1% và một tài khoản có lãi suất 5% (con số chỉ để làm ví dụ). Sau 1 năm, 100 triệu đồng thành 105 triệu đồng, nhưng lượng hàng trước đây giá 100 triệu đồng thì nay đã giá 115,1 triệu đồng:
Sức mua của khoản tiết kiệm giảm khoảng 8,8%. Vậy mà trên sao kê tài khoản, đó vẫn trông như một khoản lời.
Quy tắc 70
Sau bao lâu thì giá cả tăng gấp đôi? Chỉ cần lấy 70 chia cho tỉ lệ lạm phát tính bằng phần trăm:
Với lạm phát 2%, giá cả tăng gấp đôi sau khoảng 70:2 = 35 năm, với 7% thì sau khoảng 70:7 = 10 năm. Đây chỉ là ước lượng: tính chính xác được 35,0 năm và 10,2 năm.
Máy tính
Máy tính dưới đây cho biết sau vài năm, tiền của bạn có giá trị bao nhiêu theo giá hôm nay.
Xem thêm
Mục lục: Lãi và lãi suất, Lãi kép, Lạm phát, Lãi kép theo tháng, Cách tính lãi vay mua nhà