Inflation
Inflation ist der Anstieg der Preise. Bei einer Inflation von 3 % kostet das, was heute 100 € kostet, in einem Jahr 103 €. Geld in der Schublade verliert deshalb an Wert, auch wenn immer gleich viel davon dort liegt. Die Europäische Zentralbank (EZB) möchte die Inflation bei etwa 2 % pro Jahr halten, doch im Jahr 2022 sind die Preise in Deutschland um 6,9 % gestiegen.
So steigen die Preise
Die Inflation wird ähnlich berechnet wie der Zinseszins. Jedes Jahr steigen die Preise um i Prozent von dem, was sie im Vorjahr gekostet haben, also multiplizieren wir sie jedes Mal mit der Zahl
Ein Einkauf, der heute 1.000 € kostet, kostet bei einer Inflation von 3 % in einem Jahr
Euro und in zwei Jahren 1.030 · 1,03 = 1.060,9 €. Für zehn Jahre multiplizieren wir insgesamt zehnmal mit der Zahl 1,03, was sich verkürzt als Potenz schreiben lässt:
Derselbe Einkauf kostet in zehn Jahren also etwa 1.344 €. Leicht käme man auf die Idee, „10 Jahre mal 3 % sind 30 %“ zu rechnen, doch die Preise sind um 34 % gestiegen. Jedes Jahr werden die 3 % vom höheren Preis als im Vorjahr berechnet.
Wie viel das Geld wert ist
Schauen wir es von der anderen Seite an. Wir haben 100.000 € in der Schublade und wollen wissen, was wir uns in zehn Jahren dafür in heutigem Geld kaufen können. Die Preise werden in dieser Zeit mit der Zahl 1,0310 multipliziert, also müssen wir den Betrag durch diese Zahl dividieren:
Unsere 100.000 € haben in zehn Jahren dieselbe Kaufkraft wie heute 74.409 €. Für einen beliebigen Betrag c, eine Inflation von i Prozent und n Jahre sieht das so aus:
Auch jetzt lauert eine Falle. Verlockend ist es, 10 mal 3 % abzuziehen und auf 70.000 € zu kommen. Das Geld hat aber nur 25,6 % an Wert verloren, weil wir dividiert und nicht subtrahiert haben.
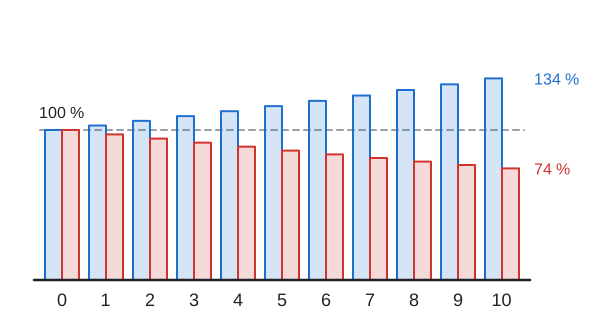
Die blauen Säulen zeigen den Preis eines Einkaufs, der im Jahr null 100 % kostete. Die roten stellen dar, wie viel wir für denselben Betrag kaufen können. Die blauen wachsen immer schneller, die roten sinken immer langsamer, weil jedes Mal durch eine bereits kleinere Kaufkraft dividiert wird.
Realzins
Auf einem Sparkonto mit 4 % Zinsen pro Jahr wächst das Geld, aber auch die Preise laufen davon. Das Geld wird in einem Jahr mit der Zahl 1,04 multipliziert, die Preise mit 1,03. Wie viel mehr wir uns kaufen können, finden wir über ihr Verhältnis heraus:
Wir können uns also nur etwa 0,97 % mehr kaufen als heute, nicht 4 %. Einen solchen Zins nennt man Realzins. Näherungsweise ist es der Zins minus die Inflation, in unserem Fall 4 % − 3 % = 1 %.
Ist die Inflation höher als der Zins, verliert das Geld real an Wert, auch wenn der Kontostand wächst. Nehmen wir das Jahr 2022 und ein Konto mit 5 % Zinsen (die Zahl ist nur ein Beispiel). Aus 100.000 € würden in einem Jahr 105.000 €, doch ein Einkauf für 100.000 € würde schon 106.900 € kosten:
Die Kaufkraft der Ersparnisse würde um etwa 1,8 % sinken. Auf dem Kontoauszug sieht es allerdings wie ein Gewinn aus.
Siebzigerregel
Wann verdoppeln sich die Preise? Es genügt, 70 durch die Inflation in Prozent zu dividieren:
Bei einer Inflation von 2 % verdoppeln sich die Preise in etwa 70:2 = 35 Jahren, bei 7 % in etwa 70:7 = 10 Jahren. Das ist nur eine Schätzung: Die genaue Rechnung ergibt 35,0 und 10,2 Jahre.
Rechner
Welchen Wert dein Geld in ein paar Jahren in heutigen Preisen hat, berechnet dir der Rechner.
Siehe auch
Kapitel: Zinsen, Zinseszins, Inflation, Unterjährige Verzinsung, Wie du die Zinsen bei einer Hypothek berechnest
