Инфлация
Инфлацията е растеж на цените. При инфлация 3% онова, което днес струва 100 евро, след година струва 103 евро. Затова парите в чекмеджето губят стойност, макар количеството им там да остава същото. Европейската централна банка (ЕЦБ) би искала да държи инфлацията около 2% годишно, но през 2022 г. цените в България скочиха с 13%.
Как растат цените
Инфлацията се пресмята подобно на сложната лихва. Всяка година цените се повишават с i процента от това, което са стрували миналата година, така че всеки път ги умножаваме по числото
Покупка, която днес струва 1000 евро, при инфлация 3% след година ще струва
евро, а след две години 1030 · 1,03 = 1060,90 евро. За десет години умножаваме по числото 1,03 общо десет пъти, което накратко се записва със степен:
Същата покупка след десет години следователно струва около 1344 евро. Лесно ще ни хрумне да пресметнем „10 години по 3% е 30%“, но цените са поскъпнали с 34%. Всяка година 3% се пресмятат от по-висока цена, отколкото предходната година.
Каква стойност ще имат парите
Нека погледнем на това от другата страна. Имаме в чекмеджето 10 000 евро и ни интересува колко ще можем да си купим за тях след десет години в днешни пари. През това време цените се умножават по числото 1,0310, така че сумата трябва да разделим на това число:
Нашите 10 000 евро ще имат след десет години същата покупателна сила като днешните 7441 евро. За произволна сума c, инфлация i процента и n години изглежда така:
И тук има капан. Изкушаващо е да извадим 10 пъти по 3% и да стигнем до 7000 евро. Парите обаче са загубили само 25,6% от стойността си, защото разделяхме, а не изваждахме.
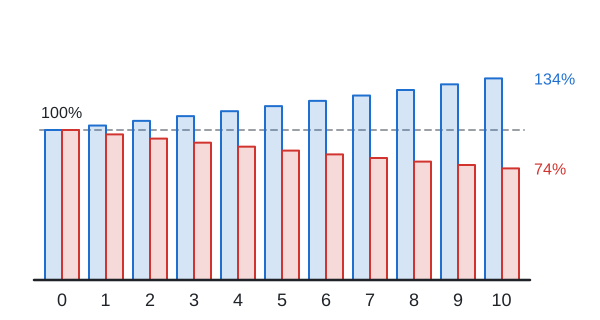
Сините стълбове показват цената на покупка, която през нулевата година е струвала 100%. Червените показват колко ще купим за същата сума. Сините растат все по-бързо, червените падат все по-бавно, защото всеки път се дели вече по-малка покупателна сила.
Реален лихвен процент
В спестовна сметка с лихва 4% годишно парите се увеличават, но и цените бягат. Парите за една година се умножават по числото 1,04, цените – по 1,03. Колко повече ще можем да купим, разбираме от тяхното частно:
Ще можем да купим следователно само около 0,97% повече, отколкото днес, а не 4%. Такава лихва се нарича реален лихвен процент. Приблизително това е лихвата минус инфлацията, в нашия случай 4% − 3% = 1%.
Ако инфлацията е по-висока от лихвата, парите реално губят стойност, макар по сметката да се увеличават. Да вземем 2022 г. и сметка с лихва 5% (числото е само за пример). От 10 000 евро след година щяха да станат 10 500 евро, но покупка за 10 000 евро вече щеше да струва 11 300 евро:
Покупателната сила на спестяванията би паднала с около 7,1%. В извлечението от сметката това обаче изглежда като печалба.
Правило на седемдесетте
След колко време цените ще се удвоят? Достатъчно е да разделим 70 на инфлацията в проценти:
При инфлация 2% цените ще се удвоят след около 70:2 = 35 години, при 7% – след около 70:7 = 10 години. Това е само оценка: точното пресмятане дава 35,0 и 10,2 години.
Калкулатор
Каква стойност ще имат парите ти след няколко години в днешни цени, ще ти пресметне калкулаторът.
Виж също
Глави: Лихви, Сложна лихва, Инфлация, Последователно олихвяване, Как да изчислим лихвите по ипотека