
Inflation
Inflation er stigende priser. Ved en inflation på 3 % koster det, der i dag koster 100 kr., 103 kr. om et år. Penge i skuffen mister derfor værdi, selv om der stadig ligger lige mange. Centralbankerne vil gerne holde inflationen omkring 2 % om året, men i Danmark steg priserne i 2022 med 7,7 %.
Hvordan priserne stiger
Inflation beregnes ligesom rentes rente. Hvert år stiger priserne med i procent af, hvad de kostede sidste år, så hver gang ganger vi dem med tallet
Et køb, der i dag koster 1000 kr., vil ved en inflation på 3 % om et år koste
kroner og efter to år 1030 · 1,03 = 1060,9 kr. Efter ti år ganger vi med tallet 1,03 i alt ti gange, hvilket kort skrives som en potens:
Det samme køb koster altså om ti år omkring 1344 kr. Det kunne let falde os ind at regne »10 år gange 3 % er 30 %«, men priserne steg med 34 %. Hvert år beregnes de 3 % ud fra en højere pris end året før.
Hvad pengene er værd
Lad os se på det fra den anden side. Vi har 100.000 kr. i skuffen, og vi vil vide, hvor meget vi kan købe for dem om ti år målt i dagens penge. Priserne bliver i den tid ganget med tallet 1,0310, så skal vi dividere beløbet med dette tal:
Vores 100.000 kr. vil om ti år have samme købekraft som 74.409 kr. i dag. For et vilkårligt beløb c, en inflation på i procent og n år ser det sådan ud:
Også her er der en fælde. Det er fristende at trække 10 gange 3 % fra og nå frem til 70.000 kr. Men pengene har kun mistet 25,6 % af deres værdi, fordi vi dividerede og ikke trak fra.
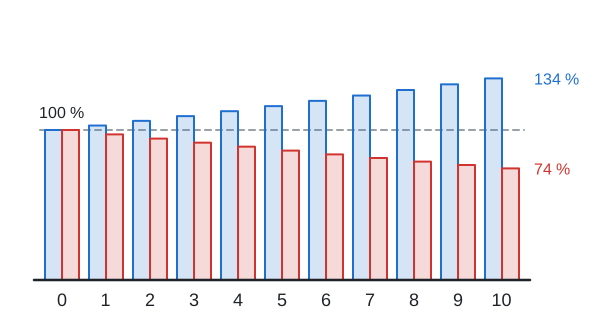
De blå søjler viser prisen på et køb, der i år nul kostede 100 %. De røde viser, hvor meget vi kan købe for det samme beløb. De blå vokser stadig hurtigere, de røde falder stadig langsommere, fordi det hver gang er en allerede mindre købekraft, der divideres.
Realrente
På en opsparingskonto med en rente på 4 % om året vokser pengene, men priserne løber også af sted. Pengene ganges på et år med tallet 1,04, priserne med tallet 1,03. Hvor meget mere vi kan købe, finder vi som deres kvotient:
Vi kan altså kun købe omkring 0,97 % mere end i dag, ikke 4 %. En sådan rente kaldes realrente. Tilnærmelsesvis er det renten minus inflationen, i vores tilfælde 4 % − 3 % = 1 %.
Hvis inflationen er højere end renten, mister pengene reelt værdi, selv om der kommer mere på kontoen. Lad os tage året 2022 og en konto med en rente på 5 % (tallet er kun et eksempel). Af 100.000 kr. ville der efter et år være 105.000 kr., men et køb til 100.000 kr. ville nu koste 107.700 kr.:
Opsparingens købekraft ville falde med omkring 2,5 %. På kontoudtoget ser det dog ud som en gevinst.
70-reglen
Hvor lang tid går der, før priserne er fordoblet? Det er nok at dividere 70 med inflationen i procent:
Ved en inflation på 2 % fordobles priserne om cirka 70:2 = 35 år, ved 7 % om cirka 70:7 = 10 år. Det er kun et overslag: den præcise beregning giver 35,0 og 10,2 år.
Beregner
Hvilken værdi dine penge får om nogle år målt i dagens priser, regner beregneren ud for dig.
Se også
Kapitler: Renter, Rentes rente, Inflation, Månedlig rentetilskrivning, Sådan beregner du renten på et boliglån
