
인플레이션
인플레이션은 물가가 오르는 것이다. 물가 상승률이 3%이면 오늘 1,000원인 물건은 1년 뒤 1,030원이 된다. 그래서 서랍 속의 돈은 액수가 그대로여도 가치가 줄어든다. 한국은행은 물가 상승률을 연 2% 정도로 유지하는 것을 목표로 하지만, 한 해에 물가가 15% 넘게 오른 나라도 있다(예를 들어 2022년 체코는 15.1%였다).
물가는 어떻게 오르는가
인플레이션은 복리와 비슷하게 계산한다. 해마다 물가가 작년 가격의 i퍼센트만큼 오르므로, 해마다 가격에
오늘 10,000원인 장보기는 물가 상승률이 3%이면 1년 뒤에 다음과 같이 된다.
즉 10,300원이 되고, 2년 뒤에는 10,300 · 1.03 = 10,609원이 된다. 10년 뒤라면 1.03을 모두 열 번 곱하는데, 이를 거듭제곱으로 짧게 쓸 수 있다.
같은 장보기가 10년 뒤에는 약 13,439원이 된다. “10년 곱하기 3%는 30%”라고 계산하기 쉽지만, 실제로 물가는 34% 올랐다. 해마다 3%를 작년보다 높아진 가격에 대해 계산하기 때문이다.
돈의 가치는 얼마나 될까
이번에는 반대쪽에서 보자. 서랍에 100만 원이 있고, 이 돈으로 10년 뒤 오늘의 돈으로 쳐서 얼마어치를 살 수 있는지 알고 싶다. 그동안 물가에는 1.0310이 곱해지므로, 금액을 이 수로 나누어야 한다.
100만 원은 10년 뒤에 오늘의 744,094원과 구매력이 같다. 임의의 금액 c, 물가 상승률 i퍼센트, n년에 대해 식은 다음과 같다.
여기에도 함정이 있다. 3%를 10번 빼서 70만 원이라고 하고 싶어진다. 하지만 돈은 가치의 25.6%만 잃었다. 뺀 것이 아니라 나누었기 때문이다.
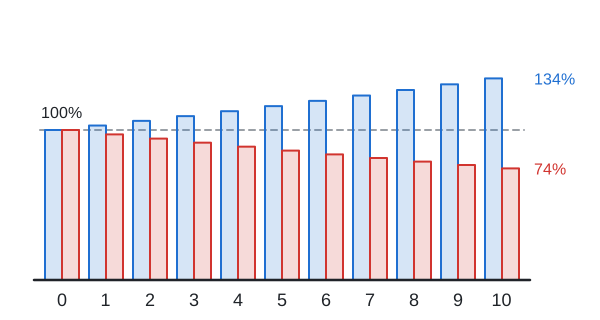
파란 막대는 0년째에 100%였던 장보기의 가격을 나타낸다. 빨간 막대는 같은 금액으로 얼마나 살 수 있는지를 나타낸다. 파란 막대는 점점 더 빨리 커지고, 빨간 막대는 점점 더 천천히 줄어든다. 해마다 이미 줄어든 구매력을 나누기 때문이다.
실질 금리
연 금리 4%인 저축 예금에서는 돈이 늘어나지만, 물가도 오른다. 1년 동안 돈에는 1.04가, 물가에는 1.03이 곱해진다. 얼마나 더 많이 살 수 있는지는 두 수의 비로 알 수 있다.
즉 오늘보다 4%가 아니라 약 0.97%만 더 살 수 있다. 이런 금리를 실질 금리라고 한다. 대략 금리에서 물가 상승률을 뺀 값으로, 이 예에서는 4% − 3% = 1%이다.
물가 상승률이 금리보다 높으면 계좌의 돈이 늘어나도 실질적으로는 손해이다. 물가가 15.1% 오른 2022년의 체코에서 금리 5%인 계좌를 생각해 보자(금리는 예로 정한 값이다). 100만 원은 1년 뒤 105만 원이 되지만, 100만 원이던 장보기는 115만 1천 원이 된다.
저축의 구매력은 약 8.8% 줄어든다. 그런데 통장에는 이익처럼 보인다.
70의 법칙
물가가 두 배가 되는 데 얼마나 걸릴까? 70을 퍼센트로 나타낸 물가 상승률로 나누면 된다.
물가 상승률이 2%이면 물가는 약
계산기
몇 년 뒤 돈이 오늘의 물가로 얼마의 가치를 가질지 계산기로 구해 보자.
함께 보기
목차: 이자, 복리, 인플레이션, 연이율에서 월이율 구하기, 주택담보대출 이자 계산하기