Inflasjon
Inflasjon er at prisene stiger. Med 3 % inflasjon koster det som i dag koster 100 kr, 103 kr om ett år. Penger i en skuff mister derfor verdi, selv om det ligger like mye der hele tiden. Norges Bank vil helst holde inflasjonen rundt 2 % i året, men i 2022 steg prisene med 5,8 %.
Hvordan prisene vokser
Inflasjon regnes ut på samme måte som rentesrente. Hvert år stiger prisene med i prosent av det de kostet i fjor, så vi ganger hver gang med tallet
Et kjøp som i dag koster 1000 kr, vil med 3 % inflasjon koste
kroner om ett år og 1030 · 1,03 = 1060,9 kr om to år. Om ti år ganger vi med tallet 1,03 i alt ti ganger, og det skrives kortere som en potens:
Det samme kjøpet koster altså omtrent 1344 kr om ti år. Det er fristende å regne «10 år ganger 3 % er 30 %», men prisene har steget med 34 %. Hvert år regnes de 3 % av en høyere pris enn året før.
Hvor mye er pengene verdt?
La oss se på det fra den andre siden. Vi har 100 000 kr i skuffen og vil vite hva vi kan kjøpe for dem om ti år, regnet i dagens penger. Prisene blir i løpet av den tiden ganget med tallet 1,0310, så vi må dele beløpet med dette tallet:
Våre 100 000 kr vil om ti år ha samme kjøpekraft som 74 409 kr i dag. For et vilkårlig beløp c, inflasjon på i prosent og n år ser det slik ut:
Det er en felle her også. Det er fristende å trekke fra 10 ganger 3 % og lande på 70 000 kr. Men pengene har bare mistet 25,6 % av verdien, fordi vi delte og ikke trakk fra.
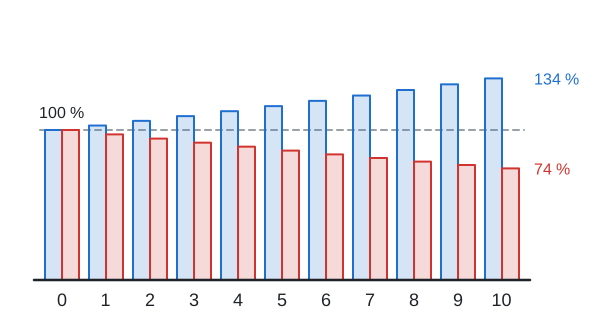
De blå søylene viser prisen på et kjøp som i år null kostet 100 %. De røde viser hvor mye vi kan kjøpe for det samme beløpet. De blå vokser stadig raskere, de røde synker stadig langsommere, fordi det hver gang er en allerede mindre kjøpekraft som deles.
Realrente
På en sparekonto med 4 % rente i året vokser pengene, men prisene løper også av gårde. Pengene blir ganget med 1,04 på ett år, prisene med 1,03. Hvor mye mer vi kan kjøpe, finner vi som forholdet mellom dem:
Vi kan altså kjøpe bare omtrent 0,97 % mer enn i dag, ikke 4 %. En slik rente kalles realrente. Omtrent er den renten minus inflasjonen, i vårt tilfelle 4 % − 3 % = 1 %.
Hvis inflasjonen er høyere enn renten, mister pengene reelt verdi, selv om beløpet på kontoen vokser. La oss ta år 2022 og en konto med 3 % rente (tallet er bare et eksempel). Av 100 000 kr ville det blitt 103 000 kr på ett år, men et kjøp til 100 000 kr ville da koste 105 800 kr:
Kjøpekraften til sparepengene ville sunket med omtrent 2,6 %. På kontoutskriften ser det likevel ut som en gevinst.
70-regelen
Hvor lang tid tar det før prisene er doblet? Det er nok å dele 70 på inflasjonen i prosent:
Med 2 % inflasjon dobles prisene på omtrent 70:2 = 35 år, med 7 % på omtrent 70:7 = 10 år. Det er bare et overslag: den nøyaktige utregningen gir 35,0 og 10,2 år.
Kalkulator
Hvor mye pengene dine er verdt om noen år i dagens priser, regner kalkulatoren ut for deg.
Se også
Kapitler: Renter, Rentesrente, Inflasjon, Månedlig rentetilskriving, Slik regner du ut rentene på et boliglån
