Inflazione
L’inflazione è l’aumento dei prezzi. Con un’inflazione del 3%, ciò che oggi costa 100 € costerà tra un anno 103 €. Per questo i soldi tenuti nel cassetto perdono valore, anche se la loro quantità resta la stessa. La Banca centrale europea cerca di mantenere l’inflazione intorno al 2% annuo, ma nel 2022 i prezzi nell’area euro sono saliti in media dell’8,4%.
Come salgono i prezzi
L’inflazione si calcola in modo simile all’interesse composto. Ogni anno i prezzi aumentano di i per cento rispetto a quanto costavano l’anno prima, quindi ogni volta li moltiplichiamo per
Un acquisto che oggi costa 1000 € costerà, con un’inflazione del 3%, tra un anno
euro e tra due anni 1030 · 1,03 = 1060,9 €. In dieci anni moltiplichiamo per 1,03 dieci volte in tutto, il che si scrive in forma abbreviata con una potenza:
Lo stesso acquisto costerà quindi tra dieci anni circa 1344 €. Verrebbe facile calcolare «10 anni per il 3% fa il 30%», ma i prezzi sono aumentati del 34%. Ogni anno il 3% si calcola su un prezzo più alto di quello dell’anno prima.
Quanto varranno i soldi
Guardiamo la cosa dall’altro lato. Abbiamo nel cassetto 100.000 € e ci chiediamo quanto potremo comprare con questi soldi tra dieci anni, in euro di oggi. In questo periodo i prezzi si moltiplicano per 1,0310, quindi dobbiamo dividere la somma per questo numero:
I nostri 100.000 € avranno tra dieci anni lo stesso potere d’acquisto di 74.409 € di oggi. Per una somma qualsiasi c, un’inflazione di i per cento e n anni, la formula è questa:
Anche qui c’è una trappola. Viene la tentazione di sottrarre 10 volte il 3% e arrivare a 70.000 €. Ma i soldi hanno perso solo il 25,6% del loro valore, perché abbiamo diviso, non sottratto.
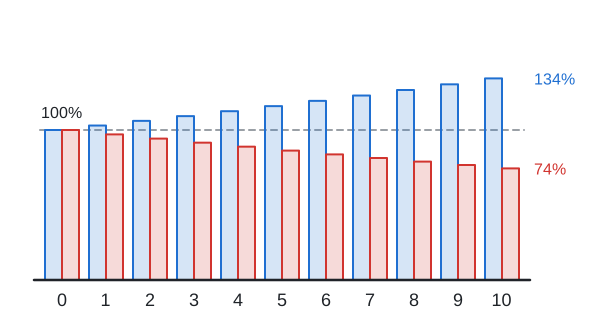
Le colonne blu rappresentano il prezzo di un acquisto che nell’anno zero costava il 100%. Quelle rosse mostrano quanto possiamo comprare con la stessa somma. Le blu crescono sempre più in fretta, le rosse calano sempre più lentamente, perché ogni volta si divide un potere d’acquisto già più piccolo.
Tasso di interesse reale
Su un conto di risparmio con un interesse del 4% annuo i soldi aumentano, ma anche i prezzi corrono. I soldi in un anno si moltiplicano per 1,04, i prezzi per 1,03. Quanto possiamo comprare in più lo scopriamo dal loro rapporto:
Potremo quindi comprare solo circa lo 0,97% in più rispetto a oggi, non il 4%. Questo interesse si chiama tasso di interesse reale. Approssimativamente è l’interesse meno l’inflazione, nel nostro caso 4% − 3% = 1%.
Se l’inflazione è più alta dell’interesse, i soldi perdono valore reale anche se sul conto aumentano. Prendiamo il 2022 e un conto con un interesse del 5% (il numero è solo un esempio). Da 100.000 € dopo un anno ci sarebbero 105.000 €, ma un acquisto che costava 100.000 € costerebbe ormai 108.400 €:
Il potere d’acquisto dei risparmi scenderebbe di circa il 3,1%. Sull’estratto conto, però, sembra un guadagno.
La regola del 70
In quanto tempo i prezzi raddoppiano? Basta dividere 70 per l’inflazione in percentuale:
Con un’inflazione del 2% i prezzi raddoppiano in circa 70:2 = 35 anni, con il 7% in circa 70:7 = 10 anni. È solo una stima: il calcolo esatto dà 35,0 e 10,2 anni.
Calcolatore
Quanto varranno i tuoi soldi tra qualche anno, ai prezzi di oggi, te lo calcola il calcolatore.
Vedi anche
Capitoli: Interessi, Interesse composto, Inflazione, Capitalizzazione frazionata mensile, Come calcolare gli interessi di un mutuo
