Inflația
Inflația înseamnă creșterea prețurilor. La o inflație de 3% ceea ce costă azi 100 de lei costă peste un an 103 lei. De aceea banii ținuți în sertar pierd din valoare, chiar dacă în sertar sunt tot atâția. Banca Națională a României vrea să țină inflația în jur de 2,5% pe an, însă în 2022 prețurile au crescut cu 13,8%.
Cum cresc prețurile
Inflația se calculează asemănător cu dobânda compusă. În fiecare an prețurile cresc cu i procente din cât costau anul trecut, deci de fiecare dată le înmulțim cu numărul
O cumpărătură care costă azi 1000 de lei va costa peste un an, la o inflație de 3%,
de lei, iar peste doi ani 1.030 · 1,03 = 1.060,9 lei. Pentru zece ani înmulțim cu numărul 1,03 de zece ori, ceea ce se scrie pe scurt cu o putere:
Aceeași cumpărătură costă deci peste zece ani aproximativ 1344 de lei. Ne-ar veni ușor să socotim „10 ani ori 3% fac 30%”, dar prețurile au crescut cu 34%. În fiecare an cei 3% se calculează dintr-un preț mai mare decât în anul precedent.
Cât vor valora banii
Să privim lucrurile din cealaltă parte. Avem în sertar 100.000 de lei și vrem să știm ce putem cumpăra cu ei peste zece ani, în bani de azi. Prețurile se înmulțesc în acest timp cu numărul 1,0310, deci suma trebuie împărțită la acest număr:
Cei 100.000 de lei vor avea peste zece ani aceeași putere de cumpărare ca 74.409 lei de azi. Pentru o sumă oarecare c, o inflație de i procente și n ani, formula arată astfel:
Și aici există o capcană. Ispita este să scădem 10 ori 3% și să ajungem la 70.000 de lei. Banii și-au pierdut însă doar 25,6% din valoare, pentru că am împărțit, nu am scăzut.
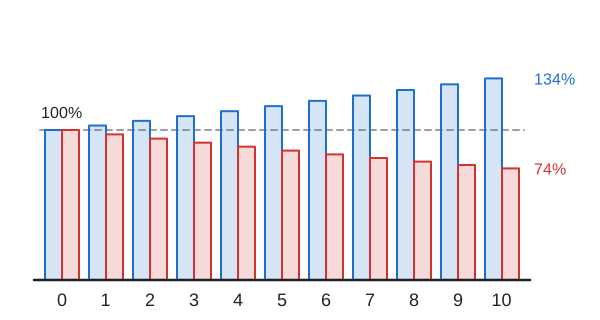
Coloanele albastre arată prețul unei cumpărături care în anul zero costa 100%. Cele roșii arată cât putem cumpăra cu aceeași sumă. Cele albastre cresc tot mai repede, cele roșii scad tot mai încet, pentru că de fiecare dată se împarte o putere de cumpărare deja mai mică.
Dobânda reală
Într-un cont de economii cu dobânda de 4% pe an banii cresc, dar și prețurile o iau înainte. Banii se înmulțesc într-un an cu numărul 1,04, prețurile cu 1,03. Cu cât putem cumpăra mai mult, aflăm din raportul lor:
Putem cumpăra deci doar cu aproximativ 0,97% mai mult decât azi, nu cu 4%. O astfel de dobândă se numește dobândă reală. Aproximativ, ea este dobânda minus inflația, în cazul nostru 4% − 3% = 1%.
Dacă inflația este mai mare decât dobânda, banii pierd în termeni reali, chiar dacă în cont devin mai mulți. Să luăm anul 2022 și un cont cu dobânda de 5% (numărul este doar un exemplu). Cei 100.000 de lei ar deveni într-un an 105.000 de lei, dar o cumpărătură de 100.000 de lei ar costa deja 113.800 de lei:
Puterea de cumpărare a economiilor ar scădea cu aproximativ 7,7%. Pe extrasul de cont însă pare un câștig.
Regula lui șaptezeci
În cât timp se dublează prețurile? Este de ajuns să împărțim 70 la inflația exprimată în procente:
La o inflație de 2% prețurile se dublează în aproximativ 70:2 = 35 de ani, la 7% în aproximativ 70:7 = 10 ani. Este doar o estimare: calculul exact dă 35,0 și 10,2 ani.
Calculator
Calculatorul îți arată ce valoare vor avea banii tăi peste câțiva ani, în prețurile de azi.
Vezi și
Capitole: Dobânda, Dobânda compusă, Inflația, Capitalizarea lunară, Creditul ipotecar
