Inflacja
Inflacja to wzrost cen. Przy inflacji 3% to, co dziś kosztuje 100 zł, za rok kosztuje 103 zł. Pieniądze w szufladzie tracą więc na wartości, choć leży ich tam wciąż tyle samo. Narodowy Bank Polski chciałby utrzymywać inflację w okolicach 2,5% rocznie, tyle że w 2022 roku ceny wzrosły o 14,4%.
Jak rosną ceny
Inflację liczy się podobnie jak procent składany. Co roku ceny rosną o i procent od tego, ile kosztowały rok wcześniej, więc za każdym razem je mnożymy przez liczbę
Zakupy, które dziś kosztują 1000 zł, przy inflacji 3% będą za rok kosztować
złotych, a za dwa lata 1030 · 1,03 = 1060,9 zł. Za dziesięć lat mnożymy przez liczbę 1,03 w sumie dziesięć razy, co w skrócie zapisujemy potęgą:
Te same zakupy za dziesięć lat kosztują więc około 1344 zł. Łatwo byłoby pomyśleć: „10 lat razy 3% to 30%”, tyle że ceny wzrosły o 34%. Co roku 3% liczy się od wyższej ceny niż rok wcześniej.
Ile będą warte pieniądze
Spójrzmy na to z drugiej strony. Mamy w szufladzie 100 000 zł i chcemy wiedzieć, ile rzeczy kupimy za nie za dziesięć lat w dzisiejszych pieniądzach. Ceny w tym czasie zostaną pomnożone przez liczbę 1,0310, więc kwotę musimy przez tę liczbę podzielić:
Nasze 100 000 zł będzie miało za dziesięć lat taką samą siłę nabywczą jak dzisiejsze 74 409 zł. Dla dowolnej kwoty c, inflacji i procent i n lat wygląda to tak:
Pułapka czyha i tutaj. Kusi, żeby odjąć 10 razy 3% i dojść do 70 000 zł. Pieniądze straciły jednak tylko 25,6% wartości, bo dzieliliśmy, a nie odejmowaliśmy.
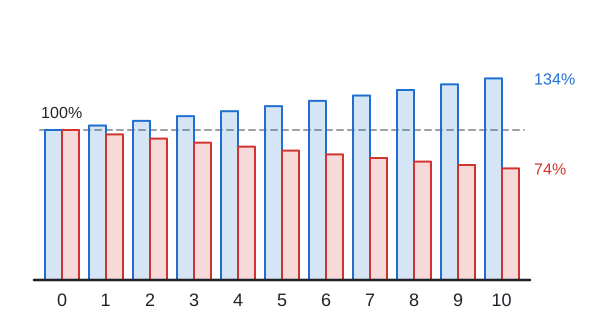
Niebieskie słupki oznaczają cenę zakupów, które w roku zero kosztowały 100%. Czerwone pokazują, ile kupimy za tę samą kwotę. Niebieskie rosną coraz szybciej, czerwone maleją coraz wolniej, bo za każdym razem dzieli się już mniejszą siłę nabywczą.
Realna stopa procentowa
Na koncie oszczędnościowym oprocentowanym na 4% rocznie pieniędzy przybywa, ale ceny też uciekają. W ciągu roku pieniądze zostaną pomnożone przez 1,04, a ceny przez 1,03. O ile więcej kupimy, sprawdzimy ilorazem tych liczb:
Kupimy więc tylko około 0,97% więcej niż dziś, a nie 4%. Takie oprocentowanie nazywamy realną stopą procentową. W przybliżeniu jest to oprocentowanie minus inflacja, u nas 4% − 3% = 1%.
Jeśli inflacja jest wyższa niż oprocentowanie, pieniądze realnie tracą, choć na koncie przybywa. Weźmy rok 2022 i konto oprocentowane na 5% (liczba jest tylko przykładowa). Ze 100 000 zł byłoby po roku 105 000 zł, tyle że zakupy za 100 000 zł kosztowałyby już 114 400 zł:
Siła nabywcza oszczędności spadłaby o około 8,2%. A na wyciągu z konta wygląda to przecież na zysk.
Reguła siedemdziesięciu
Po jakim czasie ceny się podwoją? Wystarczy podzielić 70 przez inflację w procentach:
Przy inflacji 2% ceny podwoją się po około 70:2 = 35 latach, przy 7% po około 70:7 = 10 latach. To tylko szacunek: dokładne obliczenie daje 35,0 i 10,2 roku.
Kalkulator
Jaką wartość będą miały Twoje pieniądze za kilka lat w dzisiejszych cenach, obliczy kalkulator.
Zobacz też
Rozdziały: Odsetki, Procent składany, Inflacja, Kapitalizacja miesięczna, Odsetki od kredytu hipotecznego
