
Inflation
L’inflation, c’est la hausse des prix. Avec une inflation de 3 %, ce qui coûte aujourd’hui 100 € coûtera 103 € dans un an. L’argent qui dort dans un tiroir perd donc de la valeur, même s’il y en a toujours autant. La Banque nationale tchèque voudrait maintenir l’inflation autour de 2 % par an, mais en 2022, les prix y ont bondi de 15,1 %.
Comment les prix augmentent
L’inflation se calcule comme les intérêts composés. Chaque année, les prix augmentent de i pour cent de ce qu’ils valaient l’année précédente ; on les multiplie donc chaque fois par
Un achat qui coûte aujourd’hui 1 000 € coûtera dans un an, avec 3 % d’inflation,
euros, et dans deux ans 1 030 · 1,03 = 1 060,9 €. Pour dix ans, on multiplie dix fois de suite par 1,03, ce qui s’écrit plus brièvement à l’aide d’une puissance :
Le même achat coûte donc environ 1 344 € dans dix ans. On serait tenté de calculer « 10 ans fois 3 %, ça fait 30 % », mais les prix ont augmenté de 34 %. Chaque année, les 3 % se calculent sur un prix plus élevé que l’année précédente.
Quelle sera la valeur de l’argent
Regardons les choses dans l’autre sens. Tu as 100 000 € dans un tiroir et tu te demandes ce que tu pourras acheter avec dans dix ans, en euros d’aujourd’hui. Pendant ce temps, les prix sont multipliés par 1,0310, donc il faut diviser la somme par ce nombre :
Tes 100 000 € auront dans dix ans le même pouvoir d’achat que 74 409 € aujourd’hui. Pour une somme c quelconque, une inflation de i pour cent et n années, cela donne :
Là aussi, il y a un piège. Il est tentant de soustraire 10 fois 3 % et d’arriver à 70 000 €. Mais l’argent n’a perdu que 25,6 % de sa valeur, parce qu’on a divisé et non soustrait.
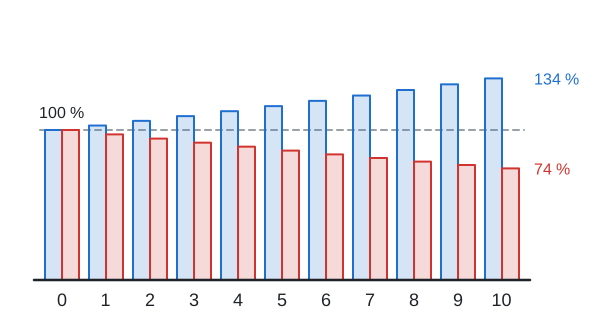
Les colonnes bleues représentent le prix d’un achat qui valait 100 % à l’année zéro. Les rouges montrent ce qu’on peut acheter avec la même somme. Les bleues augmentent de plus en plus vite, les rouges diminuent de plus en plus lentement, car on divise chaque fois un pouvoir d’achat déjà plus faible.
Intérêt réel
Sur un livret d’épargne à 4 % par an, l’argent augmente, mais les prix aussi. L’argent est multiplié chaque année par 1,04, les prix par 1,03. Pour savoir combien de plus on peut acheter, on calcule leur quotient :
On peut donc acheter seulement environ 0,97 % de plus qu’aujourd’hui, et non 4 %. Ce taux s’appelle le taux d’intérêt réel. Il vaut à peu près le taux d’intérêt moins l’inflation, ici 4 % − 3 % = 1 %.
Si l’inflation est plus élevée que l’intérêt, l’argent perd réellement de la valeur, même si le solde augmente. Prenons l’année 2022 en République tchèque et un compte à 5 % (ce chiffre n’est qu’un exemple). De 100 000 € on passerait en un an à 105 000 €, mais un achat de 100 000 € coûterait déjà 115 100 € :
Le pouvoir d’achat de l’épargne aurait diminué d’environ 8,8 %. Pourtant, sur le relevé de compte, cela ressemble à un gain.
La règle des soixante-dix
Au bout de combien de temps les prix doublent-ils ? Il suffit de diviser 70 par l’inflation en pourcentage :
Avec 2 % d’inflation, les prix doublent en environ 70:2 = 35 ans, avec 7 % en environ 70:7 = 10 ans. Ce n’est qu’une estimation : le calcul exact donne 35,0 et 10,2 ans.
Calculatrice
La calculatrice te donne la valeur que ton argent aura dans quelques années, aux prix d’aujourd’hui.
Voir aussi
Chapitres: Les intérêts, Intérêts composés, Inflation, Capitalisation mensuelle des intérêts, Calculer les intérêts d’un prêt immobilier
