التضخم
التضخم (inflation) هو ارتفاع الأسعار. فإذا كان التضخم 3%، فإنّ ما ثمنه اليوم 100 دولار يصبح ثمنه بعد سنة 103 دولارات. ولذلك يفقد المال المحفوظ في الدرج قيمته، مع أنّ مقداره يبقى كما هو. وتسعى بنوك مركزية كثيرة إلى إبقاء التضخم قرب 2% سنوياً، لكنّ الأسعار قفزت في بعض البلدان عام 2022 بنسبة 15.1%.
كيف ترتفع الأسعار
يُحسب التضخم بطريقة تشبه الفائدة المركبة. ففي كل سنة ترتفع الأسعار بمقدار i في المئة مما كانت عليه في السنة السابقة، ولذلك نضربها في كل مرة في العدد
فالمشتريات التي ثمنها اليوم 1,000 دولار يصبح ثمنها بعد سنة، إذا كان التضخم 3%:
دولاراً، وبعد سنتين 1,030 × 1.03 = 1,060.9 دولار. وبعد عشر سنوات نضرب في العدد 1.03 عشر مرات، ونكتب ذلك اختصاراً بقوة:
إذن يصبح ثمن المشتريات نفسها بعد عشر سنوات نحو 1,344 دولاراً. وقد يخطر لنا أن نحسب «10 سنوات في 3% تساوي 30%»، لكنّ الأسعار ارتفعت بنسبة 34%؛ لأنّ نسبة 3% تُحسب كل سنة من سعر أعلى من سعر السنة السابقة.
كم ستكون قيمة المال
لننظر إلى المسألة من الجهة الأخرى. لدينا في الدرج 100,000 دولار، ونريد أن نعرف ماذا نستطيع أن نشتري بها بعد عشر سنوات بأموال اليوم. في هذه المدة تُضرب الأسعار في العدد 1.0310، ولذلك يجب أن نقسم المبلغ على هذا العدد:
أي أنّ مبلغ 100,000 دولار سيكون له بعد عشر سنوات القوة الشرائية نفسها التي لمبلغ 74,409 دولارات اليوم. ولأي مبلغ c وتضخم قدره i في المئة وعدد n من السنوات تكون القيمة كما يلي:
وهنا أيضاً فخ: من المغري أن نطرح 10 مرات 3% فنصل إلى 70,000 دولار. لكنّ المال لم يفقد إلا 25.6% من قيمته، لأننا قسمنا ولم نطرح.
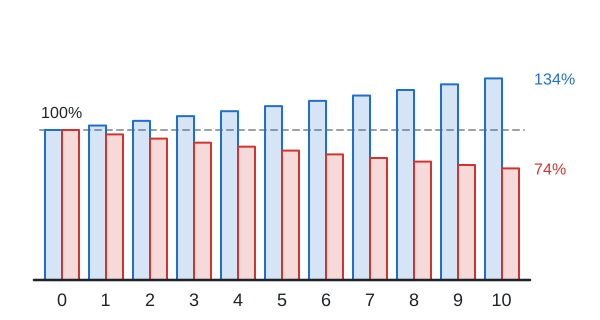
تمثل الأعمدة الزرقاء ثمن مشتريات كان ثمنها في السنة صفر 100%، وتمثل الأعمدة الحمراء ما نستطيع شراءه بالمبلغ نفسه. فالأعمدة الزرقاء تزداد بسرعة متزايدة، والحمراء تتناقص ببطء متزايد، لأننا نقسم في كل مرة قوة شرائية أصغر.
سعر الفائدة الحقيقي
في حساب التوفير بفائدة 4% سنوياً يزداد المال، لكنّ الأسعار ترتفع أيضاً. فالمال يُضرب خلال سنة في العدد 1.04، والأسعار في العدد 1.03. وكم نستطيع أن نشتري زيادةً على ما نشتريه اليوم؟ نعرف ذلك من ناتج قسمة العددين:
إذن نستطيع أن نشتري أكثر مما نشتريه اليوم بنحو 0.97% فقط، لا بنسبة 4%. وتُسمّى هذه الفائدة سعر الفائدة الحقيقي. وهو تقريباً الفائدة مطروحاً منها التضخم، أي في مثالنا 4% − 3% = 1%.
وإذا كان التضخم أعلى من الفائدة، فإنّ المال يخسر من قيمته الحقيقية، مع أنّ رصيد الحساب يزداد. لنأخذ تضخماً قدره 15.1% كما في عام 2022، وحساباً بفائدة 5% (العدد للتوضيح فقط). فمبلغ 100,000 دولار يصبح بعد سنة 105,000 دولار، لكنّ المشتريات التي كان ثمنها 100,000 دولار يصبح ثمنها 115,100 دولار:
أي أنّ القوة الشرائية للمدخرات تنخفض بنحو 8.8%، مع أنّ كشف الحساب يبدو كأنه يُظهر ربحاً.
قاعدة 70
بعد كم سنة تتضاعف الأسعار؟ يكفي أن نقسم 70 على نسبة التضخم بالمئة:
فإذا كان التضخم 2%، تتضاعف الأسعار بعد نحو
الآلة الحاسبة
تحسب الآلة الحاسبة الآتية قيمة المال بعد بضع سنوات بأسعار اليوم.
مقالات ذات صلة
المحتويات: الفائدة, الفائدة المركبة, التضخم, الفائدة الشهرية من معدل سنوي, حساب فوائد القرض العقاري