Pengiraan SST
SST, iaitu cukai jualan dan perkhidmatan, tersembunyi dalam harga banyak barangan dan perkhidmatan yang kita beli. Kitalah yang membayarnya, tetapi pengilang, pengimport atau pemberi perkhidmatan yang menyerahkannya kepada kerajaan. Cukai jualan bagi kebanyakan barangan ialah 10% (sesetengah barangan 5%). Cukai ini dikenakan sekali sahaja, di peringkat pengilang atau pengimport, jadi biasanya sudah termasuk dalam harga di kedai. Barangan keperluan asas seperti beras, sayur-sayuran dan ikan segar dikecualikan daripada cukai jualan. Kebanyakan perkhidmatan bercukai, misalnya servis kereta, dikenakan cukai perkhidmatan 8%, manakala makanan dan minuman di restoran, telekomunikasi dan beberapa perkhidmatan lain dikenakan 6%.
Perkara yang penting ialah asas pengiraan cukai: cukai sentiasa dikira daripada harga sebelum cukai. Selain itu, pengiraannya hanyalah pengiraan peratus yang biasa.
Harga termasuk cukai
Kita berkenan dengan sebuah basikal yang berharga RM1 000 sebelum cukai. Berapakah yang perlu kita bayar di kedai? Kita tambah 10% daripada harga sebelum cukai kepada harga itu. Mula-mula, kita hitung cukainya:
Tambahkan cukai kepada harga sebelum cukai:
Basikal itu berharga RM1 100, dan RM100 daripadanya diserahkan kepada kerajaan.
Pengiraan ini juga boleh dibuat sekali gus. Harga sebelum cukai sepadan dengan 100%. Kita tambah 10%, jadi kita membayar 100% + 10% = 110% daripada harga sebelum cukai. 110% daripada sebarang nombor mudah dihitung: darab sahaja nombor itu dengan 1.1:
Secara am,
dan bagi cukai perkhidmatan, kita darab dengan 1.08, bukan 1.1.
Harga sebelum cukai
Sekarang kita terbalikkan soalan itu. Tanda harga menunjukkan RM1 100 termasuk cukai, dan kita mahu mengetahui harga sebelum cukai. Kita sangat tergoda untuk menolak 10% sahaja, iaitu mengambil 90% daripada harga itu. Mari kita cuba:
Kita mendapat RM990, sedangkan kita tahu bahawa harga basikal sebelum cukai ialah RM1 000. Ada sesuatu yang tidak kena.
Kesilapannya ialah 10% dikira daripada harga sebelum cukai, bukan daripada harga termasuk cukai. Harga termasuk cukai lebih tinggi, jadi 10% daripadanya lebih besar daripada cukai yang telah ditambah kepada harga itu:
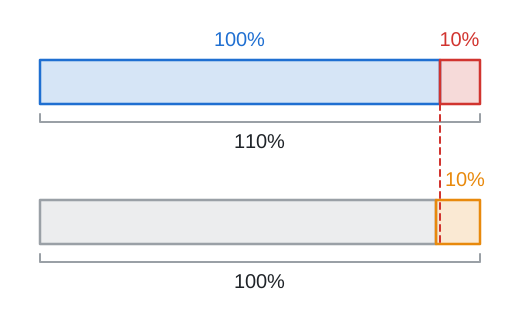
Jalur atas menunjukkan harga sebelum cukai (biru) dan cukai yang ditambah (merah). Jalur bawah sama panjang dan mewakili harga termasuk cukai, tetapi kali ini kita menganggapnya sebagai keseluruhan, iaitu 100%. Bahagian 10% berwarna jingga daripadanya lebih panjang daripada cukai merah, jadi kita telah menolak terlalu banyak.
Langkah yang betul ialah kebalikan langkah untuk mencari harga termasuk cukai. Harga termasuk cukai ialah 110% daripada harga sebelum cukai. Oleh itu, kita bahagikannya dengan 1.1, bukan mendarabnya:
Secara am:
Jumlah cukai yang tersembunyi dalam harga diperoleh dengan penolakan:
Perhatikan satu lagi perkara: RM100 hanya kira-kira 9.09% daripada harga termasuk cukai. Kadar cukainya memang 10%, tetapi cukai itu merupakan bahagian yang lebih kecil daripada harga yang anda bayar.
Contoh dengan cukai perkhidmatan
Kita menghantar kereta ke bengkel untuk diservis, dan upah servis itu RM216 termasuk cukai perkhidmatan 8%. Berapakah upah sebelum cukai, dan berapakah cukainya?
RM216 yang dibayar sepadan dengan 108% daripada harga sebelum cukai. Oleh itu, kita bahagikannya dengan 1.08:
Sebelum cukai, upah servis itu RM200. Cukainya ialah beza antara kedua-dua harga:
Daripada bayaran kita, RM16 diserahkan kepada kerajaan. Kita semak jawapan ini: 8% daripada 200 ialah 0.08 · 200 = 16. Betul.
Kalkulator
Anda juga boleh mengira harga sebelum cukai di sini. Isikan harga termasuk cukai dan kadar cukai, iaitu 10 atau 8.
Lihat juga
Kandungan: Pengiraan peratus, Per seribu, Pengiraan SST, Diskaun atas diskaun