Obliczanie VAT
VAT, czyli podatek od towarów i usług, ukrywa się w cenie prawie wszystkiego, co kupujemy. Sprzedawca pobiera go od nas przy płatności i przekazuje państwu. W Polsce obowiązują trzy stawki: podstawowa 23% oraz dwie obniżone: 8% i 5%. Stawka 5% dotyczy podstawowej żywności, na przykład chleba, mleka i mięsa, a także książek. Stawka 8% obejmuje na przykład posiłki w restauracji, leki i bilety komunikacji publicznej. Do stawki 23% należą już na przykład elektronika, naprawa samochodu czy energia elektryczna.
Najważniejsze jest, od czego VAT się liczy: zawsze od ceny bez podatku. Poza tym to zwykłe liczenie z procentami.
Cena z VAT
Upatrzyliśmy sobie rower za 2000 zł bez VAT. Ile za niego zapłacimy w sklepie? Do ceny bez VAT doliczamy 23% tej ceny. Zaczniemy od obliczenia samego podatku:
Podatek dodajemy do ceny bez VAT:
Rower kosztuje nas 2460 zł, z czego 460 zł trafia do państwa.
Można to zrobić też za jednym zamachem. Cena bez VAT odpowiada 100%, dodajemy 23% i płacimy 100% + 23% = 123% ceny bez VAT. A 123% dowolnej liczby obliczamy prosto: mnożymy ją przez 1,23:
Ogólnie więc
a przy stawkach obniżonych mnożymy zamiast przez 1,23 przez 1,08 albo 1,05.
Cena bez VAT
Teraz odwróćmy sytuację. Na metce widnieje 2460 zł z VAT i chcemy wiedzieć, ile z tego wynosi cena bez podatku. Kusi, żeby po prostu odjąć 23%, czyli wziąć 77% ceny. Sprawdźmy:
Wyszło 1894,20 zł, a my przecież wiemy, że rower kosztował bez VAT 2000 zł. Pułapka.
Błąd polega na tym, że 23% liczy się od ceny bez podatku, a nie od ceny z podatkiem. Cena z VAT jest wyższa, więc i 23% z niej wychodzi więcej, niż podatku do ceny dodaliśmy:
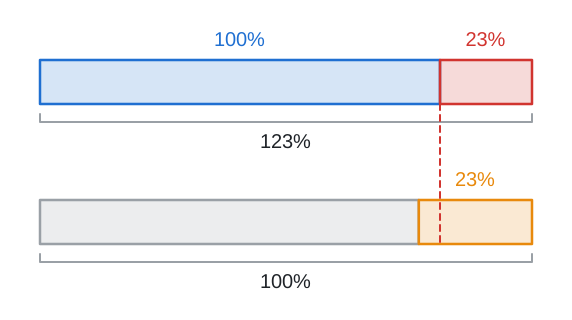
W górnym pasku widzimy cenę bez VAT (na niebiesko) i doliczony podatek (na czerwono). Dolny pasek ma taką samą długość i przedstawia cenę z VAT, ale tym razem traktujemy ją jako całość, czyli 100%. Pomarańczowe 23% z niej tworzy dłuższy kawałek niż czerwony podatek, więc odjęliśmy za dużo.
Poprawny sposób jest odwrotny niż przy cenie z VAT. Cena z VAT stanowi 123% ceny bez VAT, dlatego zamiast mnożyć, dzielimy ją przez 1,23:
Ogólnie:
Ile podatku jest w cenie ukryte, sprawdzimy odejmowaniem:
Zwróć jeszcze uwagę na jedno: 460 zł to tylko około 18,70% ceny z VAT. Podatek ma wprawdzie stawkę 23%, ale w cenie, którą płacisz, stanowi mniejszą część.
Przykład ze stawką obniżoną
Poszliśmy na zakupy i za podstawową żywność zapłaciliśmy 315 zł. Podstawowa żywność ma obniżoną stawkę 5%. Ile kosztowały zakupy bez VAT i ile z tego to podatek?
Zapłacone 315 zł odpowiada 105% ceny bez VAT, więc dzielimy je przez 1,05:
Bez VAT zakupy kosztowały 300 zł. Podatek to różnica obu cen:
Z naszych zakupów państwu przypadnie 15 zł. Poprawność sprawdzimy próbą: 5% z 300 to 0,05 · 300 = 15. Zgadza się.
Kalkulator
Cenę bez VAT możesz też obliczyć tutaj. Wpisz cenę z VAT i stawkę, czyli 23, 8 albo 5.
Zobacz też
Rozdziały: Procenty, Promile, Obliczanie VAT, Zniżka na zniżkę
