Cálculo del IVA
El IVA, el impuesto sobre el valor añadido, se esconde en el precio de casi todo lo que compramos. El comerciante nos lo cobra al pagar y se lo entrega al Estado. En España hay tres tipos: el general del 21 %, el reducido del 10 % y el superreducido del 4 %. El 4 % se aplica, por ejemplo, al pan, la leche, los huevos, la fruta, la verdura, los medicamentos y los libros. El 10 % afecta a la mayoría de los demás alimentos, a las comidas en restaurantes y al transporte de viajeros. Y el 21 % corresponde a la ropa, la electrónica, la reparación del coche y las bebidas alcohólicas.
Lo importante es sobre qué se calcula el IVA: siempre sobre el precio sin impuesto. Por lo demás, es un cálculo normal con porcentajes.
Precio con IVA
Nos hemos fijado en una bicicleta que cuesta 500 € sin IVA. ¿Cuánto pagaremos por ella en la tienda? Al precio sin IVA le sumamos el 21 % de ese precio. Empezamos calculando el propio impuesto:
Sumamos el impuesto al precio sin IVA:
La bicicleta nos costará 605 €, de los cuales 105 € van al Estado.
También se puede hacer de un tirón. El precio sin IVA corresponde al 100 %, le añadimos el 21 % y pagamos 100 % + 21 % = 121 % del precio sin IVA. Y el 121 % de cualquier número se calcula fácilmente: lo multiplicamos por 1,21:
En general, por tanto, se cumple que
y con el tipo reducido multiplicamos por 1,1 en lugar de 1,21.
Precio sin IVA
Ahora le damos la vuelta. En la etiqueta pone 605 € con IVA y queremos saber cuánto de eso es el precio sin impuesto. La tentación es grande: restar sin más el 21 %, es decir, quedarnos con el 79 % del precio. Vamos a probarlo:
Nos ha salido 477,95 €, pero sabemos que la bicicleta costaba 500 € sin IVA. Vaya chasco.
El error está en que el 21 % se calcula sobre el precio sin impuesto, no sobre el precio con impuesto. El precio con IVA es más alto, y por eso el 21 % de él sale más que el impuesto que habíamos sumado al precio:
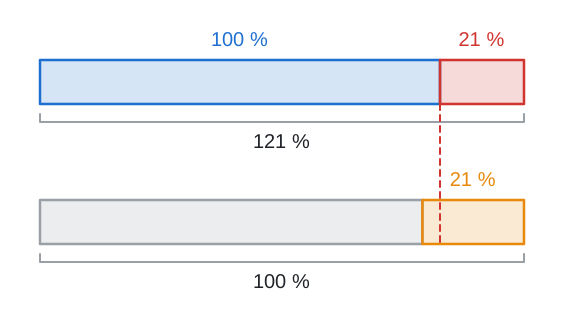
En la barra de arriba vemos el precio sin IVA (en azul) y el impuesto añadido (en rojo). La barra de abajo tiene la misma longitud y representa el precio con IVA, pero esta vez lo tomamos como un todo, es decir, el 100 %. El 21 % de naranja es un trozo más largo que el impuesto rojo, así que hemos restado demasiado.
El procedimiento correcto es el contrario que para el precio con IVA. El precio con IVA es el 121 % del precio sin IVA y, por eso, en lugar de multiplicar, lo dividimos entre 1,21:
En general:
Cuánto impuesto hay escondido en el precio lo averiguamos restando:
Fíjate en una cosa más: 105 € son solo alrededor del 17,36 % del precio con IVA. El impuesto tiene un tipo del 21 %, pero sobre el precio que pagas representa una parte menor.
Ejemplo con el tipo reducido
Hemos ido de compras y por unos alimentos (no básicos) hemos pagado 33 €. Esos alimentos tienen el tipo reducido del 10 %. ¿Cuánto costó la compra sin IVA y cuánto de eso es impuesto?
Los 33 € pagados corresponden al 110 % del precio sin IVA, así que los dividimos entre 1,1:
Sin IVA, la compra costó 30 €. El impuesto es la diferencia entre ambos precios:
De nuestra compra, 3 € van a parar al Estado. Comprobamos que es correcto: el 10 % de 30 es 0,1 · 30 = 3. Cuadra.
Calculadora
El precio sin IVA también puedes calcularlo aquí. Rellena el precio con IVA y el tipo, es decir, 21, 10 o 4.
Véase también
Capítulos: Cálculo con porcentajes, Tanto por mil, Cálculo del IVA, Descuento sobre descuento
